Domain unternehmer-blog.de kaufen?
Wir ziehen mit dem Projekt
unternehmer-blog.de um.
Sind Sie am Kauf der Domain
unternehmer-blog.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmer-blog.de kaufen?
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Wer ist Unternehmer im Sinne des UStG?
Unternehmer im Sinne des Umsatzsteuergesetzes (UStG) ist jede Person, die eine gewerbliche oder selbstständige Tätigkeit ausübt. Dazu gehören beispijsonweise Freiberufler, Gewerbetreibende, Landwirte und auch Personen, die eine Vermietungstätigkeit ausüben. Entscheidend ist, dass die Tätigkeit nachhaltig und mit Gewinnerzielungsabsicht ausgeübt wird. Auch Kleinunternehmer, die von der Umsatzsteuer befreit sind, gelten als Unternehmer im Sinne des UStG. Es ist wichtig, dass Unternehmer ihre Umsatzsteuerpflichten kennen und entsprechend ihren steuerlichen Verpflichtungen nachkommen. **
Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
Wirtschaft und Finanzen neu gedacht, Sachbücher von Ulrich GausmannDas Buch "Wirtschaft und Finanzen neu gedacht" von Ulrich Gausmann bietet eine kritische Auseinandersetzung mit den bestehenden Wirtschafts- und Finanzsystemen. In einer Zeit, in der die gesellschaftlichen Grundlagen durch verschiedene Krisen bedroht sind, präsentiert der Autor alternative Ansätze und Modelle, die bereits in der Praxis erprobt werden. Gausmann beleuchtet die Herausforderungen des Kapitalismus und stellt Initiativen vor, die innovative Lösungen für eine gerechtere und nachhaltigere Wirtschaft entwickeln. Die Vielfalt der vorgestellten Projekte zeigt, dass es zahlreiche Wege gibt, um den aktuellen Herausforderungen zu begegnen. Durch die Stimmen der Akteure selbst wird ein lebendiges Bild der alternativen Wirtschaftsformen gezeichnet, die in Deutschland und darüber hinaus entstehen. Dieses Buch ist eine Einladung, über den Tellerrand hinauszuschauen und neue Perspektiven für die Zukunft von Wirtschaft und Finanzen zu entdecken.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pylontech 'Force-L1 Battery management '(0% MwSt §12 III UstG)Force-L1 Battery management system SKU: 661331 Pylontech has been pioneering the market for energy storage systems since 2009. Their Lithium Iron Phosphate (LFP) batteries are widely used for residential, commercial and grid tied storage systems.584,00 €*Versand: 49,90 €Sichere Weiterleitung zum Anbieter
-
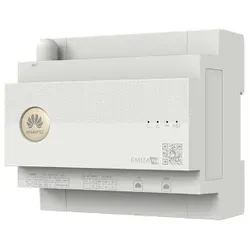
Huawei 'EMMA-A02, Energy Management '(0% MwSt §12 III UstG)AC-Anschluss: 230 V / 50 Hz Spannungsbereich: 10 bis 80 V Kommunikation: WLAN, LAN, RS485 Schutzklasse: IP 2X Unterstütze Komponenten: bis zu 3 Hybrid WR, bis zu 2 Smart Charger, bis zu 2 Wärmepumpen Kompatible WR: Huawei SUN2000 2-6KTL-L1, 8-10K-LC0, 3-10KTL-M1, 12-25KTL-M5, 12-25K-MB0 Kompatibles Zubehör: Huawei Smart Charger, Wärmepumpen mit SG-Ready Schnittstelle, Shelly Device279,67 €*Versand: 19,90 €Sichere Weiterleitung zum Anbieter

-
Ist ein Arzt Unternehmer im Sinne des UStG?
Ein Arzt kann unter bestimmten Umständen als Unternehmer im Sinne des Umsatzsteuergesetzes (UStG) angesehen werden. Dies hängt davon ab, ob der Arzt seine Leistungen selbstständig und eigenverantwortlich erbringt, dabei wirtschaftliche Risiken trägt und am Markt agiert. Wenn der Arzt beispielsweise eine eigene Praxis betreibt, Patienten behandelt und dafür Rechnungen ausstellt, könnte er als Unternehmer gelten. Es ist jedoch wichtig zu beachten, dass nicht alle Ärzte automatisch als Unternehmer betrachtet werden, da dies von den individuellen Umständen abhängt. Letztendlich muss im Einzelfall geprüft werden, ob ein Arzt die Kriterien für die Unternehmereigenschaft gemäß UStG erfüllt. **
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Top-Angebote
Produkte zum Begriff UStG:
-
Innovation Management: The Leadership Role of the CEO, Schulbücher von Ilir HajdiniDas Schulbuch 'Innovation Management: The Leadership Role of the CEO' bietet eine fundierte Analyse der Rolle von Führungskräften, insbesondere der Chief Executive Officers, im Innovationsmanagement. Das Werk basiert auf einer vergleichenden Fallstudie, die die Führungsstile und strategischen Entscheidungen von CEOs in führenden Online-Unternehmen wie Yahoo und Google untersucht. Es beleuchtet, wie CEOs durch ihre Entscheidungen in den Bereichen Strategie, Akquisitionen und Management den Innovationsprozess in Unternehmen massgeblich beeinflussen. Das Buch richtet sich an Studierende und Fachleute im Bereich Betriebswirtschaft und Management, die ein tieferes Verständnis für die Dynamiken moderner Unternehmensführung und Innovationsprozesse entwickeln möchten. Die Inhalte werden durch praxisnahe Fallstudien und theoretische Ansätze untermauert, was einen praxisorientierten Zugang zu komplexen Managementthemen ermöglicht. Die Analyse der Führungsrolle im Kontext von Innovation bietet wertvolle Einblicke in die Herausforderungen und Chancen, die mit der Modernisierung von Geschäftsmodellen verbunden sind. Zudem werden die theoretischen Grundlagen mit empirischen Beispielen verknüpft, um die praktische Relevanz der Forschungsergebnisse zu unterstreichen.42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wirtschaft und Finanzen neu gedacht, Sachbücher von Ulrich GausmannDas Buch "Wirtschaft und Finanzen neu gedacht" von Ulrich Gausmann bietet eine kritische Auseinandersetzung mit den bestehenden Wirtschafts- und Finanzsystemen. In einer Zeit, in der die gesellschaftlichen Grundlagen durch verschiedene Krisen bedroht sind, präsentiert der Autor alternative Ansätze und Modelle, die bereits in der Praxis erprobt werden. Gausmann beleuchtet die Herausforderungen des Kapitalismus und stellt Initiativen vor, die innovative Lösungen für eine gerechtere und nachhaltigere Wirtschaft entwickeln. Die Vielfalt der vorgestellten Projekte zeigt, dass es zahlreiche Wege gibt, um den aktuellen Herausforderungen zu begegnen. Durch die Stimmen der Akteure selbst wird ein lebendiges Bild der alternativen Wirtschaftsformen gezeichnet, die in Deutschland und darüber hinaus entstehen. Dieses Buch ist eine Einladung, über den Tellerrand hinauszuschauen und neue Perspektiven für die Zukunft von Wirtschaft und Finanzen zu entdecken.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pylontech 'Force-L1 Battery management '(0% MwSt §12 III UstG)Force-L1 Battery management system SKU: 661331 Pylontech has been pioneering the market for energy storage systems since 2009. Their Lithium Iron Phosphate (LFP) batteries are widely used for residential, commercial and grid tied storage systems.584,00 €*Versand: 49,90 €Sichere Weiterleitung zum Anbieter
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wer ist Unternehmer im Sinne des UStG?
Unternehmer im Sinne des Umsatzsteuergesetzes (UStG) ist jede Person, die eine gewerbliche oder selbstständige Tätigkeit ausübt. Dazu gehören beispijsonweise Freiberufler, Gewerbetreibende, Landwirte und auch Personen, die eine Vermietungstätigkeit ausüben. Entscheidend ist, dass die Tätigkeit nachhaltig und mit Gewinnerzielungsabsicht ausgeübt wird. Auch Kleinunternehmer, die von der Umsatzsteuer befreit sind, gelten als Unternehmer im Sinne des UStG. Es ist wichtig, dass Unternehmer ihre Umsatzsteuerpflichten kennen und entsprechend ihren steuerlichen Verpflichtungen nachkommen. **
-
Ist ein Arzt Unternehmer im Sinne des UStG?
Ein Arzt kann unter bestimmten Umständen als Unternehmer im Sinne des Umsatzsteuergesetzes (UStG) angesehen werden. Dies hängt davon ab, ob der Arzt seine Leistungen selbstständig und eigenverantwortlich erbringt, dabei wirtschaftliche Risiken trägt und am Markt agiert. Wenn der Arzt beispielsweise eine eigene Praxis betreibt, Patienten behandelt und dafür Rechnungen ausstellt, könnte er als Unternehmer gelten. Es ist jedoch wichtig zu beachten, dass nicht alle Ärzte automatisch als Unternehmer betrachtet werden, da dies von den individuellen Umständen abhängt. Letztendlich muss im Einzelfall geprüft werden, ob ein Arzt die Kriterien für die Unternehmereigenschaft gemäß UStG erfüllt. **
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ähnliche Suchbegriffe für UStG
-
Huawei 'EMMA-A02, Energy Management '(0% MwSt §12 III UstG)AC-Anschluss: 230 V / 50 Hz Spannungsbereich: 10 bis 80 V Kommunikation: WLAN, LAN, RS485 Schutzklasse: IP 2X Unterstütze Komponenten: bis zu 3 Hybrid WR, bis zu 2 Smart Charger, bis zu 2 Wärmepumpen Kompatible WR: Huawei SUN2000 2-6KTL-L1, 8-10K-LC0, 3-10KTL-M1, 12-25KTL-M5, 12-25K-MB0 Kompatibles Zubehör: Huawei Smart Charger, Wärmepumpen mit SG-Ready Schnittstelle, Shelly Device279,67 €*Versand: 19,90 €Sichere Weiterleitung zum Anbieter
-
Huawei 'EMMA-A02, ENERGY MANAGEMENT '(0% MwSt §12 III UstG)Die smarte Ergänzung für Ihr Huawei Heimspeichersystem Überwachung in der Huawei App AC-Anschluss: 230V / 50Hz Spannungsbereich: 10 bis 80 V Kommunikation: WLAN, LAN, RS485 Schutzklasse: IP 2X281,65 €*Versand: 19,90 €Sichere Weiterleitung zum Anbieter
-
Leadership – Management – Führung, Fachbücher von Joana KrizanitsFührung für die Zukunft Leadership, Management, Führung – kaum ein Bereich ist so mit populärwissenschaftlichen Stereotypen, Mythen und normativen Appellen behaftet. Dabei entwickelt jede Epoche ihre eigene Führungskultur, vom Industriezeitalter über Konsum- und Change-Zeitalter und Postmoderne bis zur aktuellen Phase der klimaverträglichen Transformation. Joana Krizanits klopft jede Ära auf ihre Führungskonzepte und deren Urheber ab und zeigt auf, wie Führung an die jeweilige Gesellschaft, an Wirtschaft und Organisationen rückgebunden ist. Dabei wird auch deutlich, wie zeitgeistiges Gepäck Probleme verstärken kann, die es doch eigentlich lösen soll. Im Zentrum steht jedoch die Frage: Was sind die essenziellen Konzepte mit Bestand, welche Rezepte für „gute“ Führung, „richtiges“ Management, „bestes“ Leadership lassen sich festhalten? Joana Krizanits, selbst Organisationsberaterin mit jahrzehntelanger Praxiserfahrung, gelingt so ein komprimierter, verständlich geschriebener und dabei differenzierter Überblick über die essenziellen Werke der Managementtheorie, erklärt vor dem Hintergrund ihrer Zeit. Er mündet in eine scharfsinnige Analyse der Herausforderungen im Zuge der „grossen Transformation“ zu nachhaltiger Wirtschaft in der klimaneutralen Gesellschaft. Die Autorin: Joana Krizanits, Mag. phil., Studium der Psychologie in Strasbourg, Liverpool und Wien; Ausbildung: Gesprächspsychotherapie, systemische Beratung, Coaching, Controlling, Qualitätsmanagement, Personalmanagement; 18 Jahre Tätigkeit in verschiedenen Fach- und Führungsrollen in unterschiedlichen Organisationen; heute selbstständige Unternehmensberaterin, Lehrbeauftragte und Trainerin. Schwerpunkte: fachliche Organisationsberatung und Prozessbegleitung zu Fragen der Unternehmensentwicklung, Management Development und Potenzialträger-Programme, Beraterausbildung, Coaching, Supervision.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.